1
[流言板]韩媒:金英权税务诉讼终审败诉,被追缴8亿3083万韩元税款
通过更稳定的内容版面、清楚的上下文信息与推荐阅读衔接,让文章阅读节奏保持专注与延续。
聚焦赛事观点、动态追踪与阅读延展
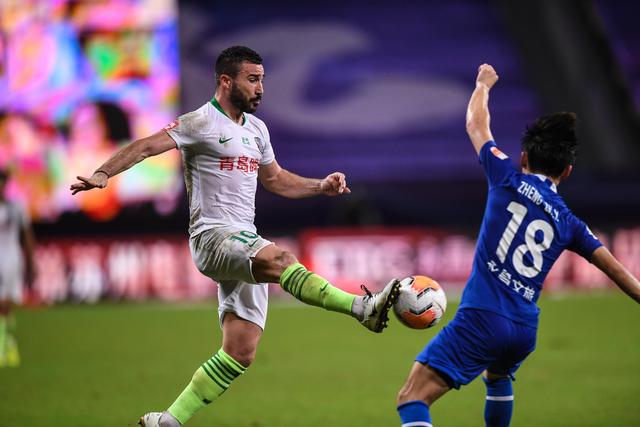
虎扑10月18日讯 韩国媒体报道,36岁的前韩国国脚后卫金英权对在大阪钢巴效力时期被征收综合所得税一事提起的诉讼,最终败诉。 最高法院第3部18日宣布,在金英权针对蔚山税务署署长提起的综合所得税征收处分撤销诉讼的上诉审中,维持了原审判决原告败诉的判决。因此,金英权将承担2023年6月征收的包含滞纳金在内的总计8亿3083万韩元的税款。 本次诉讼的争议焦点是,能否将在不同国家产生的外国已纳税额抵免额,不按国家区分进行合并并结转抵免。金英权在过往效力于中国广州恒大时期(2012~2018年)缴纳的税款中,有6亿502万韩元未获抵免。他在之后效力于大阪钢巴的2019~2021年国内综合所得税申报过程中,擅自将其结转、合并并申请了抵免。 《所得税法》第57条规定,为防止双重征税,外国已缴税款可在一定限额内进行抵免。但同法施行令第117条第7项规定,若在海外有两个以上营业场所,必须按国家区分计算抵免限额,并对此作了严格规定。 税务机关和法院判定金英权方面的这种方式明显违反了施行令。中国是一个税率高达约43.9%的高税率国家,而日本税率约为20.4%,相对较低。审判庭指出,金英权试图将高税率国家中国产生的结转抵免额,混入低税率国家日本活动时期的国内所得税计算中,这直接违背了旨在防止利用低税率国家进行避税的税法修订宗旨。 此外,金英权方面还主张2019~2021年与家人居住在日本,因此不是韩国国内居民。但审判庭同样没有接受这一论点。法院综合考虑了其在首尔拥有公寓并与家人共同居住、将日本获得的大部分收入汇回国内,以及在韩国从事租赁业务和足球教育相关收入等情况,最终认定其为国内居民。 此次最高法院的判决,对赚取跨国收入的体育明星等高收入居民利用国家间税率差异、滥用外国已纳税额抵免制度的行为踩下了严厉的刹车。该判决在税务实务上留下了重要的判例。

TA记者Jack-Pitt-Brooke发表长文。曼联本赛季迟迟未能步入正轨,而赋闲在家的孔蒂或许是扭转局面的最佳人选。这位意大利名帅擅长迅速整顿球队、带队争冠,但其强硬的执教风格和与俱乐部不欢而散的过往,也让这笔任命充满争议。 五年前的万圣节——尽管如今看来,那仿佛已经是很久以前的事了——英超联赛上空曾盘旋着一个幽灵:安东尼奥-孔蒂的幽灵。 2021年10月31日,索尔斯克亚率领曼联来到托特纳姆
北京时间9月14日凌晨,在2024斯诺克英格兰公开赛资格赛第二日第四时段中,中国选手范争一在对阵英格兰选手利亚姆-普伦的第六局比赛中,打出了个人职业生涯首杆147,他也成为首位“00后”147先生。这是本项赛事赛史上的第7杆147。 这是2024/25赛季的第2杆147,还是斯诺克历史上官方记录的第204杆147,也是进入2024年之后的第10杆147。范争一也是继傅家俊(5杆)、丁俊晖(7杆)、
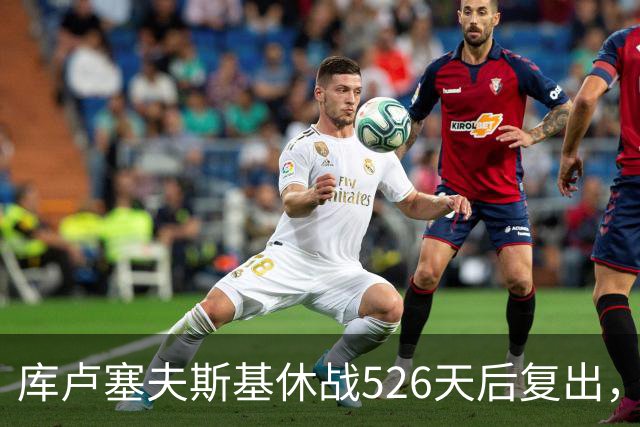
上一次他代表热刺出场,还是2025年5月11日对阵水晶宫的联赛;那场比赛他只踢了19分钟,就在与对方中卫马克·格伊的碰撞中伤了右膝髌骨。 这场比赛也正好是热刺本赛季英超的首场胜利。但球迷和媒体对这场复出的关注,很快从"赢了"转向一句更具体的疑问:伤前的库卢塞夫斯基,进攻产出到底能不能对标当年热刺的巅峰埃里克森? 先看埃里克森。这位丹麦中场效力热刺的7个赛季里,各项赛事合计出场305次,录得69粒进
在这个礼拜,西甲国家德比吸引了大众目光。这是本赛季西甲的焦点战也是争夺奖杯的风向。只不过的,皇马巴萨确实很出色,却不要忘了马德里另外一家的存在。在本轮西甲的,马德里竞技小胜对手积分加三后,来到了第二。 马德里竞技是在主场以1比0战胜拉科鲁尼亚的,拿下了宝贵三分。这场比赛的决定性人物是阿尔瓦雷斯,他打进了全场唯一的制胜进球。在进球外,赛后发生的一幕同样引人关注,这位阿根廷前锋主动面对镜头,就他此前惹
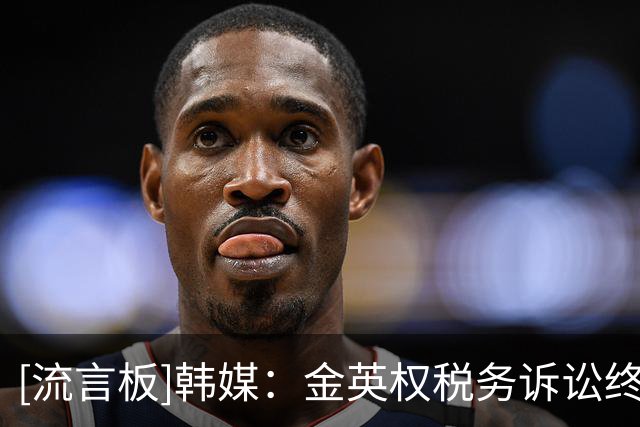
虎扑10月18日讯 韩国媒体报道,36岁的前韩国国脚后卫金英权对在大阪钢巴效力时期被征收综合所得税一事提起的诉讼,最终败诉。 最高法院第3部18日宣布,在金英权针对蔚山税务署署长提起的综合所得税征收处分撤销诉讼的上诉审中,维持了原审判决原告败诉的判决。因此,金英权将承担2023年6月征收的包含滞纳金在内的总计8亿3083万韩元的税款。 本次诉讼的争议焦点是,能否将在不同国家产生的外国已纳税额抵免额